


ウェルスナビで全自動の資産運用を
4.1922.00 レビュー
アプリの仕様
- バージョン
- 4.4.19
- 更新日
- ライセンス
- Free
- ダウンロード
- 500,000+
- 開発者
- WealthNavi Inc.
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
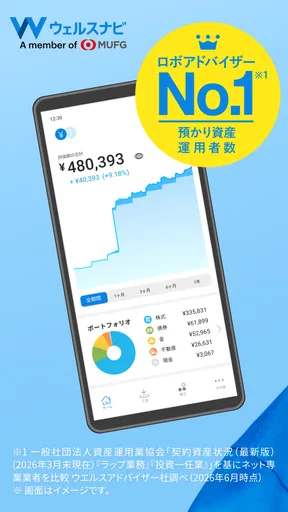
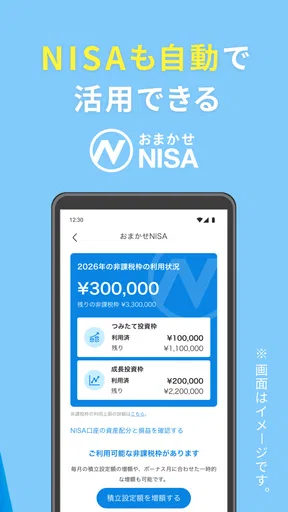
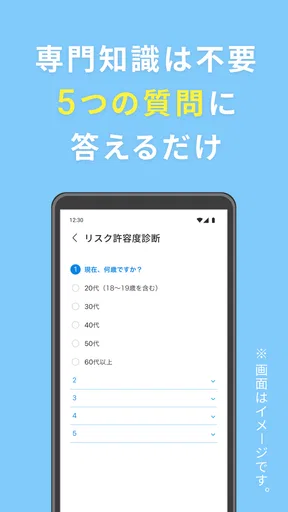
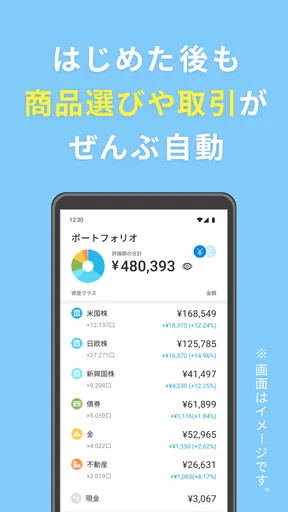
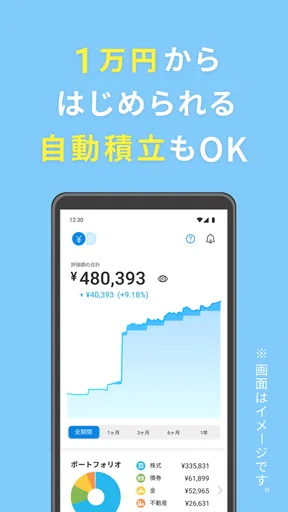
 分析者 AppCompare
投資を始めたいと思っても、商品選びや配分の調整を自分で続けるのは意外と大変です。私は、忙しい人が「毎月の貯蓄を、できるだけ手間なく長期運用に回したい」と考えたときの候補として、ウェルスナビを試しました。これは金融カテゴリに属する資産運用アプリで、開発元はWealthNavi Inc.です。
最初に感じたのは、投資判断を毎回自分で下すタイプのサービスではなく、運用方針を決めた後の作業を減らすためのアプリだということです。相場のニュースを追いかけながら売買したい人向けではありません。反対に、投資を始めたい気持ちはあるものの、何を買うかを毎週考える時間は取りたくない人には、かなり分かりやすい立ち位置です。
手間を減らしたい人が最初に見るべきポイント
最初の週は、運用の細かな仕組みを一気に覚えるより、何を自動化したいのかを自分の言葉で整理するのが大切だと私は思います。特に、残高を見る習慣と、相場の動きに反応して設定を変えることを分けて考えると、使い始めの期待と実際の役割をすり合わせやすくなります。
自分で運用するのか、任せるのか
このアプリを選ぶとき、まず考えたいのは「投資を学びながら自分で商品を選びたいか」です。自分で銘柄を調べ、購入のタイミングや資産配分まで決めたいなら、証券会社の取引アプリのほうが向いています。選択肢が多く、判断の自由度も高いからです。
一方で、ウェルスナビは、投資に使う時間を抑えたい人に向いています。最初に自分の考え方に合う運用方針を決め、その後は資産運用を自動化するという使い方です。私の場合、値動きのたびに判断を変えずに済むことが、機能の多さより大きな魅力でした。
少額で始められることの意味
公式の案内では、1万円から始められるロボアドバイザーとして紹介されています。まとまった資金が貯まるまで待つ必要がないため、投資を始める心理的な壁は低めです。ただし、少額なら損失の影響も小さいと決めつけるのは危険です。投資である以上、元本が常に守られるわけではありません。
私なら、近いうちに使う予定の生活費や、急な出費に備えるお金は運用に回しません。毎月の生活を圧迫しない範囲で、長く置いておけるお金だけを使います。この線引きを先に決めておくと、相場が下がったときに慌てて解約する可能性を減らせます。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
評価の数字から見える利用者層
ウェルスナビは平均4.1の評価で、評価数はおよそ3千件、レビュー数は900件を超えています。アプリの利用規模も50万インストールを超えており、投資初心者が検討しやすい知名度はあります。
ただ、評価が高いからといって、誰にでも合うわけではありません。金融アプリでは、操作の分かりやすさだけでなく、値下がりに耐えられるか、運用をどのくらい任せたいかが満足度を左右します。レビューの数字は入口として見て、最終的には自分の投資目的で判断するのがよいと思います。
日常の中で使うならどうなるか
たとえば、給与が入った後に生活費と固定支出を分け、残った金額の一部を長期運用に回したい会社員を考えてみます。毎月、株価を調べて複数の商品を買い、配分を確認するのは、最初はできても忙しい時期に続かなくなりがちです。
このような人なら、運用状況を確認する日を月に一度だけ決める使い方が現実的です。毎日の値動きを見るのではなく、積立や残高を落ち着いて確認します。私が特に大切だと感じたのは、アプリを頻繁に開くことではなく、決めた金額と期間を途中で感情的に変えないことでした。
アプリの基本情報も確認しておきたい
無料で利用を始められ、対象年齢は3歳以上です。2017年7月4日に公開され、現在のバージョンは4.4.19、対応する最低OSは10となっています。iPhoneやiPadなどで使う場合は、利用端末が条件を満たしているかを先に確認しておくと安心です。
ここでいう無料は、投資にかかる費用まで一切ないという意味で受け取らないほうがよいでしょう。アプリの価格と、資産運用に関係するコストは別の話です。申し込み前には、運用にかかる費用や出金時の扱いなど、実際にお金が動く条件を自分で確認する姿勢が必要です。
私が使っていて便利だと感じた流れ
私なら、最初に目的を「老後のため」「将来の大きな支出のため」のように一つに絞ります。次に、毎月いくらなら相場が下がっても続けられるかを決めます。余裕のある月だけ増額するより、無理なく続く基準額を作るほうが、運用方針がぶれにくいからです。
もう一つのコツは、残高を確認する日と、方針を見直す日を分けることです。残高を見るたびに運用方針まで変えると、短期的な値動きに引っ張られます。確認は記録のため、見直しは生活状況が変わったとき、と役割を分けると使いやすくなります。
自動化が役立つ場面と、注意が必要な場面
自動運用の良さは、買う商品を毎回選ぶ作業を減らせることです。投資の知識を増やす余裕がない人でも、長期的な資産形成を始めるきっかけになります。仕事や育児で時間が限られている人にとって、判断回数を減らせることは実用的です。
ただし、自動だから放置してよいとは限りません。転職や引っ越し、収入の変化などで、投資に回せる金額が変わることがあります。設定した金額が今の生活に合っているか、定期的に確認する必要があります。自動化するのは作業であって、生活設計そのものではありません。
通常の証券アプリと比べたときの違い
通常の証券アプリは、個別株、投資信託、注文方法などを自分で選びたい人に向いています。自分で調べるほど納得感を得やすく、投資経験を積みたい人には学びの場にもなります。その代わり、選択肢が多いぶん、迷いやすく、売買の判断を自分で続けなければなりません。
ウェルスナビは、その自由度をあえて抑えて、運用の継続を優先するタイプです。自分で細かく配分を変えたい人には物足りない可能性があります。しかし、投資を始める前に情報を集めすぎて動けなくなる人には、選択肢を絞ること自体がメリットになります。
銀行預金だけで管理する場合との違い
銀行預金は、値動きを気にせず資金を置いておきたいときに分かりやすい選択肢です。数年以内に使う予定があるお金なら、投資より預金を優先する考え方もあります。ウェルスナビは、預金の代わりに使うアプリではなく、長期的な資産形成を検討するためのものです。
この違いを理解しないまま始めると、評価額が下がったときに「預金のように減らないと思っていた」と感じるかもしれません。私は、生活防衛資金を確保した後の余裕資金で使うサービスとして見るのが自然だと思います。
他のロボアドバイザーと比べるときの見方
同じロボアドバイザーのカテゴリーでも、診断の流れ、運用方針の見せ方、確認画面の分かりやすさはサービスごとに違います。比較するときは、広告の印象だけでなく、初回設定で何を決めるのか、運用状況をどの程度理解できるのかを見てください。
私が重視したいのは、初心者が「なぜこの運用になっているのか」を自分の言葉で説明できるかどうかです。お任せ感が強すぎると、下落時に不安になります。反対に、説明が細かすぎると、手軽さを求めていた人には負担です。ウェルスナビは、完全な自由選択と完全な放置の中間を探している人に合います。
乗り換え前に考えるべき手間
すでに別の証券サービスやロボアドバイザーを使っているなら、すぐに乗り換えるより、まず目的と運用期間を整理したほうがよいです。サービスを変えても、相場の値動きがなくなるわけではありません。操作画面が変わることで、かえって確認の習慣が崩れることもあります。
乗り換えを考える理由が「最近の評価額が下がったから」だけなら、私は一度立ち止まります。短期の結果とサービスの使いやすさは別問題です。一方で、自分で管理する作業が負担になっている、設定が生活に合わなくなったという理由なら、移行を検討する意味があります。
その際は、保有資産の扱い、換金の時期、税金や手数料に関わる条件を確認してから動くべきです。ここを急ぐと、アプリを変えるだけのつもりが、不要な売却や手続きにつながる場合があります。私は、現在のサービスをすぐ閉じず、移行後の使い方を先に決めてから手続きを進めるのが安全だと思います。
向いている人、慎重に考えたい人
このアプリを勧めやすいのは、投資を始めたいが商品選びに時間をかけたくない人、長期運用を前提に余裕資金を回せる人、日々の値動きで売買判断をしたくない人です。特に、貯蓄だけでは将来が不安だと感じつつ、複雑な取引画面には入りにくい人にとって、入口として使いやすいでしょう。
逆に、短期間で利益を出したい人、個別企業を選ぶことに楽しさを感じる人、運用方針を自分で細かく調整したい人には、通常の証券アプリのほうが合います。元本割れを受け入れられない人や、近いうちに使う資金を運用したい人にも、私は勧めません。
私の結論
ウェルスナビは、投資を難しいまま放置するのではなく、判断と作業を整理して長く続けたい人に向いた資産運用アプリです。無料で始められる点、1万円から運用を検討できる点、そして自動化によって日々の負担を抑えられる点は、初心者にとって現実的な強みです。
ただし、便利さと引き換えに、自分で商品を細かく選ぶ自由は小さくなります。運用を任せるからこそ、投資目的、使ってよい金額、許容できる値下がりを先に決めておく必要があります。私は、預金の代替ではなく、生活を崩さずに長期の資産形成を始めるための選択肢として見るなら、試す価値があると思います。
迷ったときは、アプリを入れる前に「何年使わないお金か」と「下落しても続けられる金額か」を紙に書いてみてください。その二つに納得できるなら、ウェルスナビの自動運用は、投資を続けるための負担を減らしてくれる可能性があります。自分で選ぶことにこだわりたいなら別の証券アプリ、資金の安全性を最優先するなら預金。その違いを理解したうえで選ぶのが、私のおすすめです。
メリット
- 投資初心者でも運用方針を設定しやすい
- 自動でリバランスされ、資産配分を保ちやすい
- 入金後の運用を任せられ、手間を抑えられる
- 運用状況や損益をアプリで確認しやすい
- 長期・分散投資を続けるきっかけになる
デメリット
- 元本保証ではなく、相場次第で損失が発生する
- 運用手数料がかかり、低コスト商品より割高な場合がある
- 短期売買や個別銘柄選びを楽しみたい人には不向き
- 最低投資額や積立条件を事前に確認する必要がある
- 税金や確定申告の扱いを自分で確認する場面がある
ウェルスナビで全自動の資産運用をに関するよくある質問
ウェルスナビで全自動の資産運用を始めるには、どのくらいの資金が必要ですか?
ウェルスナビは、いくつかの質問に答えて運用方針を設定し、入金後に自動で資産運用を始められるサービスです。必要な最低投資額や積立金額は、申込時期や提供されるプランによって異なる場合があります。少額から始められるか、手数料を含めた最低必要額はいくらかを、公式アプリや公式サイトで事前に確認しておくと安心です。
投資の知識がなくても、ウェルスナビを利用できますか?
投資経験が少ない人でも利用しやすいように、ウェルスナビではリスク許容度の診断結果をもとに、資産配分の提案や運用を自動化できます。入金後の買い付け、分散投資、定期的なリバランスなどを任せられる点が特徴です。ただし、運用成果が保証されるわけではなく、投資対象や損失の可能性を理解してから利用することが大切です。
ウェルスナビの手数料はどのくらいかかりますか?
ウェルスナビを利用する際は、預かり資産に応じた運用手数料のほか、投資対象となるETFの経費などが発生する場合があります。実際の料金体系は、利用するサービスや割引制度、キャンペーンによって異なることがあります。申し込み前には、運用手数料だけでなく、入出金、為替、解約時などに費用がかかるかも公式の案内で確認しましょう。
運用中に資産が減ることはありますか?元本は保証されますか?
ウェルスナビは預金ではなく、株式や債券などの値動きがある金融商品を組み合わせて運用するため、相場環境によって評価額が下がる可能性があります。分散投資によってリスクの軽減を目指しますが、元本や利益が保証されるサービスではありません。短期的な価格変動に慌てず、余裕資金と長期的な視点で利用できるかを考える必要があります。
ウェルスナビでは、入金や積立、出金を自動化できますか?
サービスの設定によっては、指定した金融機関からの入金や定期的な積立を自動化でき、日々の相場を確認しながら自分で売買する手間を減らせます。運用状況や資産配分はアプリから確認でき、必要に応じて積立額や運用方針を見直すことも可能です。ただし、出金には手続きや反映までの時間が必要な場合があるため、利用前に条件を確認してください。


